扫描下载APP
其它方式登录
尽管谷歌在前沿大模型竞争中落后于OpenAI和Anthropic,且面临Meta Muse代理的新压力,但分析师认为其战略重心已转向Google Cloud与自研TPU芯片;TPU凭借高性价比、外售潜力及云基建期权,有望驱动收入多元化并推动FY2028收入达约7300亿美元,当前估值接近历史均值,构成TPU驱动反转前的买入窗口。
文章聚焦AI算力基础设施新势力Axe Compute(AGPU),分析其半年内签下32亿美元订单的爆发式增长,揭示其从轻资产算力接入(Access)向重资产专属集群建设(Build)的战略转型,并强调预付款驱动、电力与机房资源前置锁定等新型商业模式,展现Neo Cloud赛道中新兴公司的独特路径。
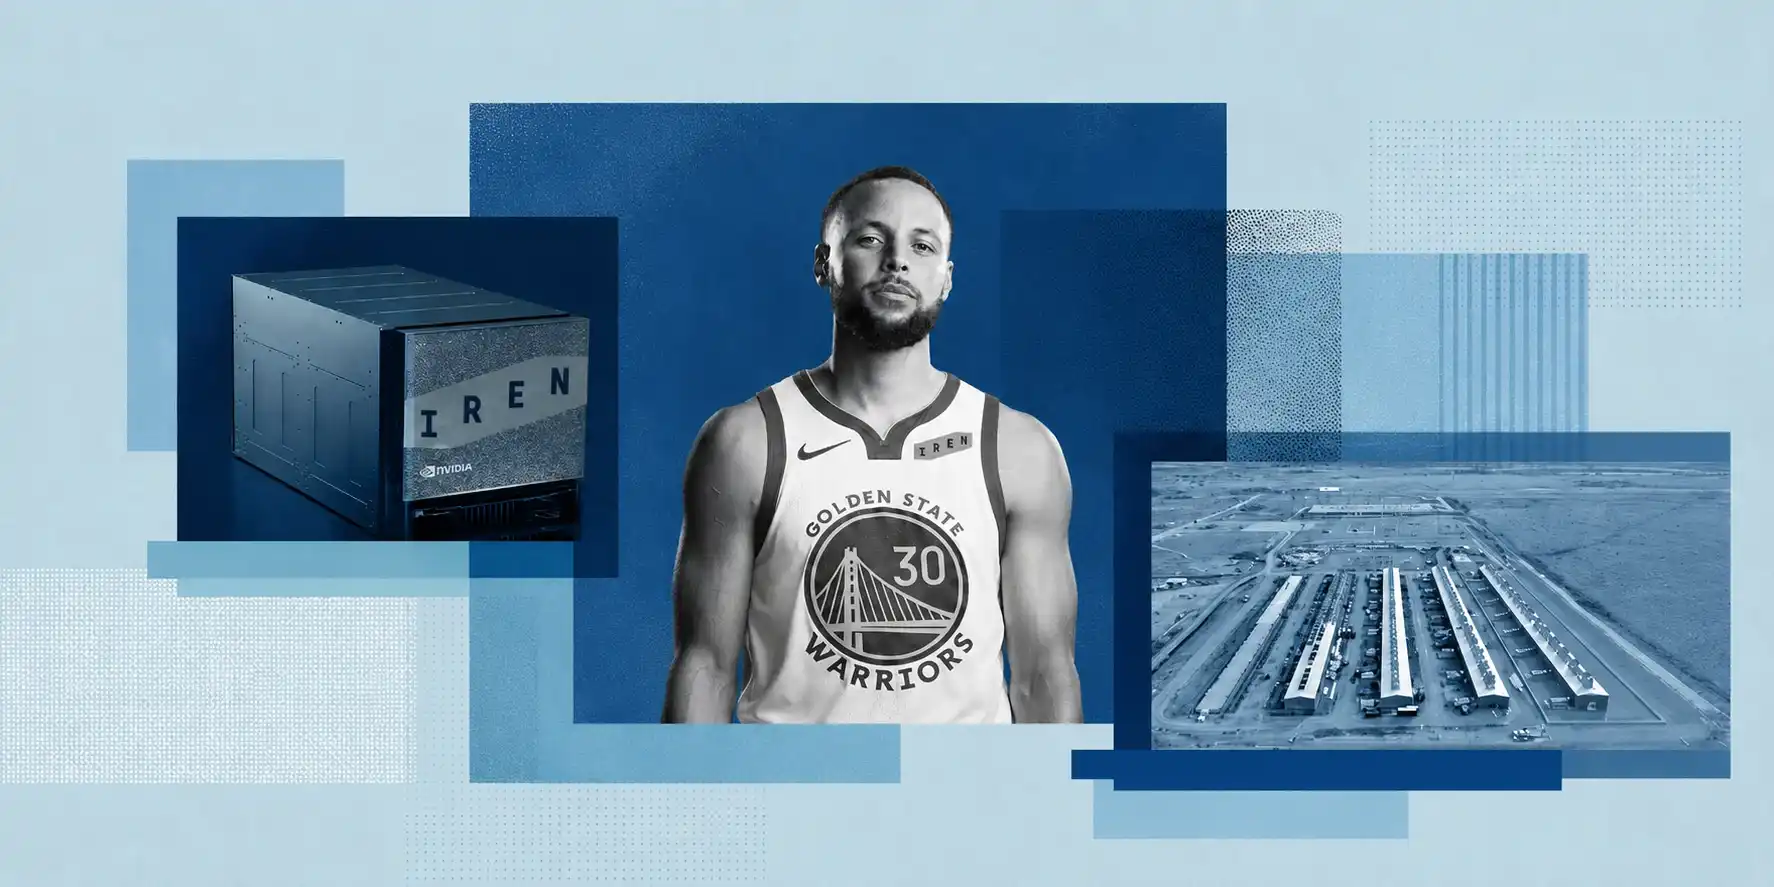
IREN由比特币矿企转型为AI Cloud公司,一年营收7.07亿美元,却投入47亿美元并承诺138.1亿美元资本开支,大举采购GPU、收购数据中心开发商Nostrum和云软件公司Mirantis,并签约金州勇士进行品牌营销,核心逻辑是用客户长期算力合同撬动融资,以资本换时间抢占AI算力窗口。
Cursor推出全新云端AI代理功能,支持自动监听PR、Slack和CI事件,引入/goal命令实现目标驱动式长期任务执行,并为子Agent分配独立虚拟机环境,显著提升自动化开发效率;内部35%的PR已由AI自主创建,标志着软件工程正从编码辅助迈向KPI式自主交付。
DeepMind领导层调整引发市场对Google算力分配策略的重估,更多TPU资源转向外部客户,推动Google Cloud收入结构转型;其第二季度云收入同比激增82%,积压订单达5140亿美元,其中超1500亿美元为TPU系统订单,有望在2027年带动收入增速达150%。
花旗维持Alphabet买入评级,将目标价上调至447美元,主要基于Google Cloud在AI驱动下收入同比增长81.8%、订单积压达5140亿美元的强劲表现,同时搜索与YouTube广告业务保持增长,缓解了AI冲击广告基本盘的担忧;但高资本开支、AI竞争及反垄断监管仍是估值上行的关键制约。
谷歌Q2云业务收入猛增82%,在手订单达5140亿美元,营业利润率35.6%,但为加速AI基建投入,资本开支大幅上调至2050亿美元,导致单季自由现金流转负至-58.55亿美元;市场关注其AI模型Gemini进展、云业务持续性及资本回报效率。
Alphabet第二季度自由现金流首次转负(-58.55亿美元),主因AI基础设施巨额投入致资本开支达449.24亿美元;全年资本开支指引上调至最高2050亿美元。云业务收入同比增长82%至247.68亿美元,积压订单首破5000亿美元,显示AI投资正转化为商业回报,但市场担忧高投入可持续性及财务健康平衡。
摩根士丹利研报预测,依托自研TPU芯片及算力扩张,Google Cloud收入将于2028年达3080亿美元,占Alphabet利润比重从2%升至46%,推动公司从广告主导转型为AI算力运营商。
谷歌Gemini 3.5 Flash模型虽速度快,但存在输出啰嗦、推理能力弱、token消耗剧增、长上下文记忆差等问题,导致其嵌入全产品线后严重拖累AI Overview、Workspace等用户体验;与此同时,谷歌Cloud及TPU硬件业务表现强劲,TPU 8t/8i分别针对大模型训练与Agent推理优化,成为当前核心优势。
Solana基金会与Google Cloud合作推出Pay.sh支付网关,旨在 bridging Web2与Web3,使AI智能体能以Solana钱包为统一身份和支付账户,调用Google Cloud、阿里云等Web2服务;它兼容x402和MPP协议,支持多模式计费与自动分账,并通过声明式配置降低服务商接入门槛,同时强化合规性与安全防护。
五位AI产业链关键人物在米尔肯研究院大会上探讨AI发展深层挑战:芯片供给受限、能源瓶颈、物理世界数据稀缺、大模型架构局限性,以及Agent权限与物理AI带来的主权问题;提出能量模型、太空数据中心、数字员工等新方向,强调AI已超越软件范畴,深度牵涉硬件、能源、地缘政治与基础设施。
Google Cloud与ODIG联合举办2026年稳定币香港论坛,聚焦AI驱动的支付新范式、Web3基础设施与AI融合、稳定币在智能体经济中的关键作用,多位行业领袖探讨A2A经济、M2M支付、AP2协议及KYA等前沿议题,强调AI原生架构与企业级安全协同构建下一代商业基础设施。
以太坊应用联盟(EAG)于2026年4月22日在香港Web3嘉年华正式成立,旨在推动以太坊原生应用创新与现实世界落地。EAG构建全球协作网络,聚焦开源工具、共享基础设施、开发者加速及可持续资金机制,启动覆盖拉美、非洲等地的2026全球应用与建设者计划,并与HashKey Cloud合作设立EAG贡献池。
AI基础设施建设正面临电力供应瓶颈,算力竞争实质演变为能源竞赛。文章聚焦数据中心在电力获取(如表后供电、燃气轮机、SOFC)、融资结构(多层次SPV、GPU债券)、地理布局(日本枢纽地位)及技术挑战(内存、光器件、软件优化)等方面的现实困境与创新解法,强调能源侧和系统级协同成为关键突破口。